Azərbaycanda bank sektorunda izafi likvidliyin həcmi 6,4 milyard manata çatıb. Banklar mövcud prudensial tələbləri pozmadan əlavə 4,6 milyard manat kredit verə bilər. Lakin bu imkanın nə qədərinin real iqtisadiyyata yönələcəyi hələ də açıq sual olaraq qalır.
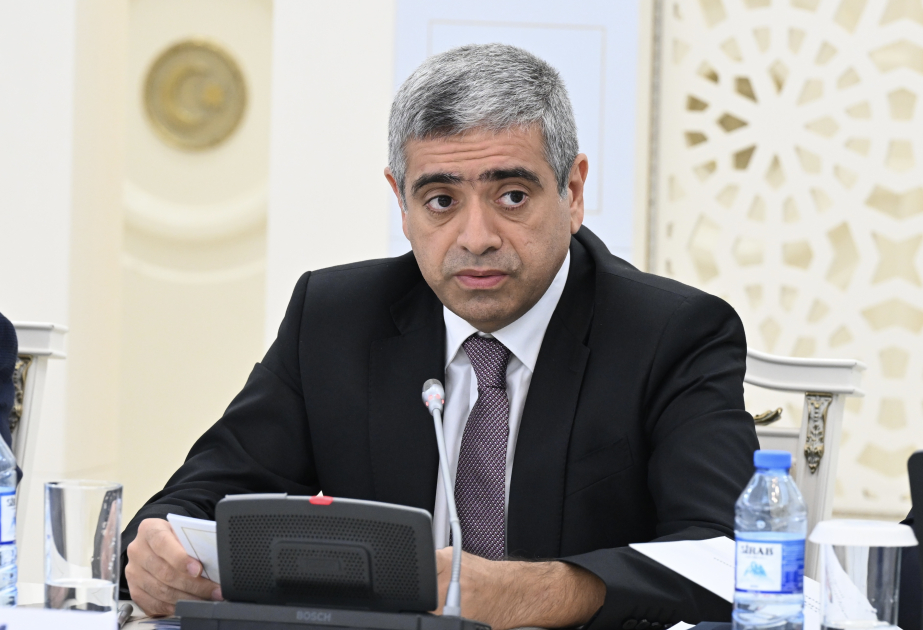
Monetar.az xəbər verir ki, Azərbaycan Mərkəzi Bankının sədri Taleh Kazımovun açıqlamasına görə, 2026-cı ilin oktyabrında bank sektorunun struktur likvidlik profisiti ötən ilin sonu ilə müqayisədə 2,2 dəfə artıb.
Məcburi ehtiyatlar çıxılmaqla hesablanan likvidlik profisiti 6,4 milyard manata yüksəlib. Eyni dövrdə bankların məcmu kapital adekvatlığı 16,7%, likvidliyin örtülmə əmsalı isə 156% olub.
Rəqəmlər bankların kredit vermək üçün kifayət qədər resursunun olduğunu göstərir. Ancaq burada başqa bir məsələ ortaya çıxır: Banklar niyə bu vəsaitlərin hamısını kreditə çevirmirlər?
Banklar kredit verməyə niyə tələsmir?
Bankların əlində vəsaitin olması kreditlərin avtomatik artacağı demək deyil. Kredit götürmək istəyən sahibkarın maliyyə vəziyyəti, biznes layihəsinin gəlirliliyi və girov təminatı bank üçün əsas şərtlərdən sayılır.
Bu tələblərə cavab verən layihələrin sayı məhdud olduqda banklar əlavə resursları kredit şəklində yerləşdirməkdə çətinlik çəkirlər. Nəticədə likvid vəsaitlərin bir hissəsi bank sistemində qalır.
Digər tərəfdən, istehlak kreditlərinin artımının tənzimlənməsi də bankların kredit siyasətinə təsir edir. Bu kreditlər bankların gəlir mənbələrindən biridir. Biznes kreditlərinin artırılması isə daha ciddi risk qiymətləndirilməsi tələb edir.
4,6 milyard manat hansı sahələrə yönələ bilər?
Bankların əlavə kredit potensialı ilk növbədə qeyri-neft sektorunun maliyyələşdirilməsi üçün imkan yaradır.
Bu vəsaitlərin istehsal, kənd təsərrüfatı, ixrac və kiçik-orta sahibkarlığa yönəldilməsi iqtisadi fəallığı artıra bilər. Xüsusilə idxalı əvəz edən məhsulların istehsalına və ixrac imkanlarının genişləndirilməsinə verilən kreditlər iqtisadiyyat üçün daha faydalı ola bilər.
Lakin kreditlərin hansı sahələrə yönəldilməsi ilə yanaşı, onların geri qaytarılması da vacibdir. Banklar üçün əsas məsələ kredit portfelini böyütmək deyil, problemli borclar yaratmadan gəlirli layihələri maliyyələşdirməkdir.
İzafi likvidlik iqtisadiyyat üçün riskə çevrilə bilərmi?
Banklarda böyük həcmdə sərbəst vəsaitin olması müsbət göstərici sayılsa da, bu resursların iqtisadiyyata ötürülməməsi müəyyən suallar yaradır.
Bir tərəfdən, biznesin maliyyəyə çıxış imkanları genişlənmir. Digər tərəfdən, kreditləşmənin sürətlə və əsasən istehlak yönümlü artması inflyasiya təzyiqini gücləndirə bilər.
Bu baxımdan bank sektorunda əsas məsələ mövcud likvidliyin düzgün istiqamətləndirilməsidir.
Hazırda bankların əlavə 4,6 milyard manat kredit vermək potensialı var. Ancaq bu vəsaitin real iqtisadiyyata nə qədərinin çatacağı bankların kredit siyasətindən, sahibkarların maliyyə imkanlarından və iqtisadiyyatda investisiya tələbindən asılı olacaq.
Beləliklə, bank sektorunda pul çatışmazlığından çox, mövcud resursların iqtisadiyyata hansı şərtlərlə yönəldilməsi məsələsi ön plana çıxır.