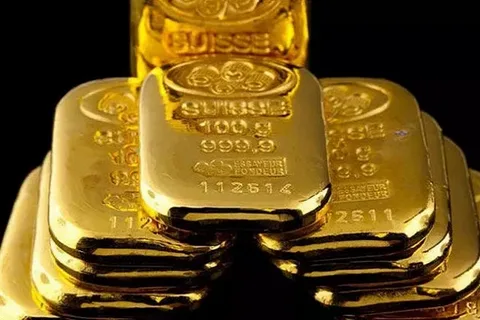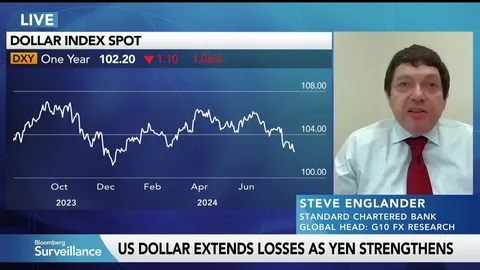
«Standard Chartered» bankının analitikləri qızılın qiymətində enişin davam edəcəyi təqdirdə ABŞ dolları və Yaponiya yeninin investorlar üçün əsas təhlükəsiz sığınacaq aktivlərinə çevrilə biləcəyini proqnozlaşdırırlar.
Bankın müştərilərinə ünvanladığı qeyddə analitik Stiv Enqlander bildirib ki, qızılın bir unsiyasının qiymətinin 4 000 dollardan xeyli aşağı düşməsi qiymətli metalı yaxın perspektivdə texniki baxımdan daha həssas vəziyyətə gətirib. Onun sözlərinə görə, növbəti əsas dəstək səviyyələri 3 800 və 3 500 dollar ətrafındadır.
Analitik qızıl və gümüşün ucuzlaşmasını texnologiya sektorunda yaranmış qeyri-müəyyənlik, fond bazarlarında kütləvi satışlar və investorların likvid vəsait əldə etmək ehtiyacı ilə əlaqələndirib. Bu şəraitdə yüksək likvidliyə malik qiymətli metalların nağd vəsaitə çevrilməsi prosesi sürətlənə bilər.
Enqlander qeyd edib ki, qısamüddətli perspektivdə qızılın likvidlik mənbəyi kimi istifadəsi və investorların nağd vəsait formalaşdırmaq zərurəti onun ənənəvi təhlükəsiz sığınacaq funksiyasını kölgədə qoya bilər.
Analitikin diqqət çəkdiyi digər məqam qızılın ABŞ dolları ilə korrelyasiyasıdır. Son bir ildə bu əlaqənin kəskin mənfi olması investorların qızıl almaq üçün dollar mövqelərini azaltmış ola biləcəyini göstərir. Enqlander hesab edir ki, bazardakı axınlar əks istiqamətə dəyişə bilər.
Onun fikrincə, qızılın qiymətində eniş davam edərsə, ABŞ dolları və Yaponiya yeni daha müsbət dinamika nümayiş etdirə bilər.
«Standard Chartered» hazırda investorların üz tuta biləcəyi qoruyucu aktivlərin dairəsinin daraldığını bildirir. Bankın qiymətləndirməsinə görə, siyasi və büdcə qeyri-müəyyənliyi avronun cəlbediciliyini azaldır. İsveçrə frankı G10 ölkələrinin valyutaları arasında ən aşağı gəlirlilik göstəricilərindən birinə malikdir, funt sterlinq isə siyasi risklərlə üzləşir. Avstraliya dolları da digər valyutalarla müqayisədə daha yüksək volatillik nümayiş etdirir.
Bu səbəbdən riskdən yayınma meyilləri güclənərsə və investorlar qızıl satışına başlasalar, ABŞ dollarının mövqeyinin möhkəmlənə biləcəyi ehtimal olunur.
Enqlander dollar aktivlərindən asılılığı azaltmağa çalışan mərkəzi bankların Yaponiya yeninə daha çox diqqət yetirə biləcəyini də vurğulayıb.
Analitikin sözlərinə görə, Yaponiya dövlət istiqrazlarının gəlirliliyinin son dövrdə yüksəlməsi yenin cəlbediciliyini artıran amillərdəndir. Valyutanın nisbətən aşağı betası, bazar qiymətləndirilməsinin aşağı səviyyədə olması və gəlirliliyin bərpası da onun mövqeyini dəstəkləyə bilər.
Bununla belə, bu ssenarinin reallaşması riskdən yayınma meyillərinin neft bazarındakı vəziyyətdən deyil, maliyyə aktivləri bazarındakı proseslərdən qaynaqlanmasından asılı olacaq.
MONETAR.AZ