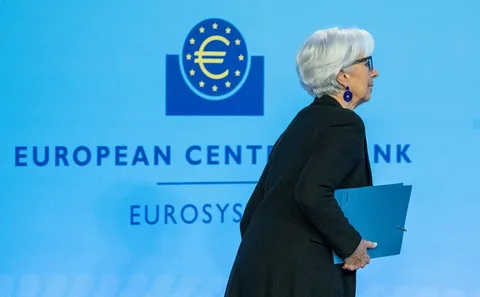
İsveçrənin “UBS” investisiya bankının analitikləri Avropa Mərkəzi Bankının (AMB) prezidenti Kristin Laqardın 2027-ci il fevralın 7-də vəzifəsindən vaxtından əvvəl ayrılmasının tənzimləyicinin pul-kredit siyasətində əsaslı dəyişikliyə səbəb olmayacağını düşünürlər.
UBS-in proqnozuna görə, 2027-ci ilə doğru Avropa dövlət istiqrazlarının gəlirliliyi azala, avro isə fundamental iqtisadi göstəricilərin dəstəyi ilə ABŞ dolları qarşısında mövqelərini bərpa edə bilər.
UBS rəhbərlik dəyişikliyinin hamar keçəcəyini gözləyir. Bankın analitikləri hesab edirlər ki, faiz dərəcələrinin gələcək istiqaməti konkret şəxslərdən daha çox inflyasiya, əməkhaqqı artımı, iqtisadi inkişaf və maliyyələşmə şərtləri ilə müəyyənləşəcək.
UBS-in fikrincə, bazarlar AMB-nin gələcək faiz siyasətini həddindən artıq sərt qiymətləndirir. İlin sonunadək faiz dərəcələrinin əlavə 75 baza bəndi artırılması ilə bağlı gözləntilər bank tərəfindən əsaslı hesab edilmir.
Bununla belə, enerji daşıyıcılarının qiymətində artım inflyasiya təzyiqini gücləndirərsə, dekabr iclasında faiz artımı istisna olunmur. Lakin UBS hesab edir ki, AMB əlavə monetar sərtləşdirməyə getmək üçün daha aydın iqtisadi siqnallar gözləyəcək.
UBS 2027-ci ilə doğru Avrozonada dövlət istiqrazlarının gəlirliliyinin və borclanma xərclərinin aşağı düşəcəyini proqnozlaşdırır. Bununla yanaşı, Fransanın dövlət istiqrazları bazarında siyasi və büdcə risklərinin yaratdığı qeyri-müəyyənlik qalmaqdadır.
Bankın analitiklərinə görə, Fransada etibarlı büdcə konsolidasiyası təmin edilməsə, ölkənin dövlət istiqrazlarının gəlirliliyi ilə digər Avropa ölkələrinin istiqrazlarının gəlirliliyi arasındakı fərq — spredlər — genişlənə bilər.
Bazar sabitliyinin pozulması halında AMB-nin müdaxilə imkanları da mövcuddur. Bunlara istiqrazlardan əldə olunan vəsaitlərin çevik şəkildə yenidən investisiya edilməsi, eləcə də hələ tətbiq edilməmiş Transmissiyanın Mühafizəsi Mexanizmindən (TPI) istifadə daxildir.
UBS investorlar üçün yüksək keyfiyyətli Avropa borc alətlərində, xüsusilə qısamüddətli və ortamüddətli dövlət istiqrazlarında, təminatlı istiqrazlarda və investisiya dərəcəli korporativ borc kağızlarında dyurasiyanın seçmə qaydada artırılmasını tövsiyə edir. Bankın qiymətləndirməsinə əsasən, böyük həcmdə yeni istiqraz təklifi və büdcə riskləri uzunmüddətli kağızların cəlbediciliyini məhdudlaşdıra bilər.
Valyuta bazarında UBS avroya dair müsbət proqnozunu saxlayır. Bank EUR/USD məzənnəsinin ilin sonunadək 1,16 səviyyəsinə yüksələ biləcəyini düşünür.
Analitiklərin fikrincə, avronun son ucuzlaşması makroiqtisadi fundamental göstəricilərin əsaslandırdığı səviyyədən daha kəskin olub. Bu səbəbdən bank investorları portfellərində həddindən artıq yüksək olan ABŞ dolları mövqelərini mərhələli şəkildə azaltmağa çağırır.
Bununla belə, enerji qiymətlərinin dəyişməsi, Yaxın Şərqdə geosiyasi gərginlik və mərkəzi bankların fərqli faiz siyasəti valyuta bazarında dəyişkənliyi yüksək saxlaya bilər.
UBS-in qiymətləndirməsinə görə, AMB rəhbərliyində gözlənilən dəyişiklik Avropanın pul-kredit siyasətinin əsas istiqamətini müəyyən edən amil olmayacaq. İnvestorların diqqəti daha çox inflyasiya dinamikasına, faiz qərarlarına və Avropa iqtisadiyyatının vəziyyətinə yönələcək.
MONETAR.AZ